MEDIDAS DE POLÍTICA TRIBUTARIA PARA “COBRAR MÁS IMPUESTOS” PARA EL AÑO 2027.
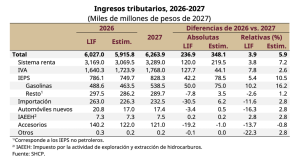
Justificaciones por parte del gobierno para modificar las cuestiones fiscales en un afán de lograr recaudar más se basan en lo que no se cansan de repetir a lo largo de sus discursos;
EL FAMOSO BIENESTAR DEL PUEBLO.
EL COMBATE DE LA POBREZA.
DESARROLLO PARA TODOS.
Por lo que para el ejercicio fiscal 2027, se han propuesto mediante diversas reformas a la legislación fiscal desde la LEY DE INGRESOS, así como principalmente en la LEY DEL IMPUESTO SOBRE LA RENTA, las siguientes medidas de política tributaria enfocadas a fortalecer la base gravable:
- Mecanismo de control para evitar el abuso de las deducciones. Siguiendo prácticas internacionales y recomendaciones de la OCDE, se propone aplicar un mecanismo de control a la aplicación de deducciones a las empresas equivalente al 96.67% de los ingresos acumulables, para empresas con utilidad cuyas deducciones superen o sean iguales a dicho mecanismo; para empresas con deducciones menores a este mecanismo, las deducciones autorizadas aplicables se establecerán al 99%. También se permitirá la disminución de pérdidas fiscales para las empresas hasta el 50% de la utilidad fiscal, y se amplía el plazo de 10 a 20 años para deducir las pérdidas de ejercicios anteriores.
- Deducción de intereses netos. Se propone establecer que el monto de la deducción de intereses netos que pueden realizar las empresas, que actualmente es equivalente al 30% de la utilidad fiscal ajustada para ubicarlo en el equivalente al 20%. Se mantiene el beneficio de que el monto que no pueda deducirse en el ejercicio, puede deducirse en los siguientes 10 ejercicios, hasta agotarse.
- Control de otras deducciones. Se propone vincular el reconocimiento de la deducción de pagos realizados al extranjero hasta el ejercicio en que el servicio se preste efectivamente y se efectué el pago; en el caso de anticipos que involucren más de un ejercicio, se precisa que la deducción se realiza cuando se use o goce el bien arrendado, evitando deducciones anticipadas sobre operaciones que podrían no realizarse, fortaleciendo así la simetría fiscal, la trazabilidad de las operaciones y los mecanismos de control y fiscalización.
- Cuenta de Utilidad Fiscal Neta. Se propone precisar que, para el cálculo de la CUFIN, se debe disminuir de la utilidad fiscal neta los gastos que no cumplieron los requisitos fiscales para ser deducibles.
- Cuenta de capital de aportación. Se propone establecer que, en el caso de capitalización de deuda, para efectos de la Cuenta de Capital de Aportación (CUCA), no se incluirán como capital de aportación los intereses devengados no pagados, así como el impuesto al valor agregado correspondiente a dichos pasivos.
- Régimen opcional para Grupos de sociedades (ROGS). Se propone la eliminación de este régimen y el cobro íntegro del impuesto diferido, lo que elimina un subsidio implícito que fortalece el flujo de las empresas a costa de la recaudación pública, dado que se deriva de un esquema transitorio de medidas adoptadas en 2013 que se considera ya cumplió con su objetivo.
- Estímulo fiscal por el uso de la red nacional de autopistas de cuota. Se propone focalizar el estímulo fiscal consistente en un crédito fiscal equivalente hasta un 50% del gasto erogado por concepto de las cuotas de peaje mencionadas, aplicable por los contribuyentes dedicados exclusivamente a la prestación del servicio de autotransporte terrestre público y privado, de carga, pasaje y turismo, con ingresos totales anuales para efectos del impuesto sobre la renta menores a 250 mdp.
En PROW GLOBAL seguimos atentos a todos el proceso legislativo sobre estos cambios fiscales, y desde ya estamos ajustando las estrategias ante el impacto de darse los cambios que se proponen para el año 2027.
Miguel Chamlaty